
DMI Finance के 6 नवंबर 2026 को स्वीकृत नतीजों के अनुसार, सितंबर तिमाही में कंपनी का स्टैंडअलोन शुद्ध लाभ बढ़कर ₹78.84 करोड़ रहा, जबकि एक साल पहले इसी तिमाही में यह ₹7.06 करोड़ था। पहली छमाही (H1 FY2026-27) में शुद्ध लाभ ₹153.81 करोड़ और परिचालन आय ₹1,168.40 करोड़ दर्ज की गई। इसी अवधि में कंपनी के प्रकाशित वित्तीय विवरण में बकाया ऋण पूंजी ₹6,269.97 करोड़ और डेट-इक्विटी अनुपात 0.88 दिखाया गया है। दूसरी ओर, ग्राहक शिकायतों का नवीनतम वर्षवार विवरण अभी स्वतंत्र रूप से सत्यापित नहीं हो सका है।
डिजिटल और उपभोक्ता ऋण बाजार में सक्रिय DMI Finance Private Limited के ताजा वित्तीय नतीजे कंपनी की आय और लाभ में वृद्धि दिखाते हैं। लेकिन किसी ऋणदाता का आकलन केवल मुनाफे से नहीं किया जा सकता। ऋण विस्तार, उधारी का स्तर, वित्तीय जोखिम, ग्राहक शिकायतों की पारदर्शिता, रिकवरी एजेंटों की निगरानी और नियामकीय अनुपालन भी उतने ही महत्वपूर्ण हैं। इस रिपोर्ट में 6 नवंबर 2026 के नवीनतम उपलब्ध वित्तीय खुलासों को आधार बनाया गया है और पुराने नियामकीय तथा शिकायत संबंधी रिकॉर्ड को स्पष्ट रूप से ऐतिहासिक संदर्भ के रूप में रखा गया है।
Q2 FY2026-27: तिमाही मुनाफा बढ़कर ₹78.84 करोड़
DMI Finance के सितंबर 30, 2026 को समाप्त तिमाही और छमाही के स्टैंडअलोन वित्तीय नतीजे 6 नवंबर 2026 को बोर्ड की मंजूरी के बाद सार्वजनिक किए गए। कंपनी के प्रकाशित परिणामों के अनुसार, Q2 FY27 में परिचालन से कुल आय ₹640.64 करोड़ रही। इसी तिमाही में कर के बाद शुद्ध लाभ ₹78.84 करोड़ दर्ज हुआ। एक साल पहले सितंबर 2025 की तिमाही में शुद्ध लाभ ₹7.06 करोड़ था।
पहली छमाही में परिचालन से कुल आय ₹1,168.40 करोड़ और कर के बाद शुद्ध लाभ ₹153.81 करोड़ रहा। तुलना के लिए, H1 FY2025-26 में कंपनी ने ₹31.68 करोड़ का शुद्ध घाटा दर्ज किया था। इस तरह साल-दर-साल आधार पर लाभ में उल्लेखनीय सुधार दिखाई देता है। ये आंकड़े स्टैंडअलोन हैं; इन्हें समेकित (consolidated) नतीजों के साथ मिलाकर नहीं पढ़ना चाहिए।
नतीजों के अनुसार, Q2 FY27 में कर-पूर्व लाभ ₹106.10 करोड़ और H1 FY27 में ₹207.03 करोड़ रहा। कंपनी ने इन परिणामों को 5 नवंबर को ऑडिट कमेटी की समीक्षा और 6 नवंबर 2026 को बोर्ड की मंजूरी के बाद जारी किया।
कर्ज और डेट-इक्विटी अनुपात पर नजर
उसी वित्तीय विवरण में 30 सितंबर 2026 तक Paid-up Debt Capital / Outstanding Debt ₹62,699.73 मिलियन यानी लगभग ₹6,269.97 करोड़ दर्ज है। मार्च 31, 2026 को यह ₹25,118.95 मिलियन यानी लगभग ₹2,511.90 करोड़ था। इस तुलना में रिपोर्टेड बकाया ऋण पूंजी में वृद्धि दिखाई देती है।
कंपनी का डेट-इक्विटी अनुपात सितंबर 2026 में 0.88 दर्ज किया गया, जबकि मार्च 2026 में यह 0.36 और सितंबर 2025 में 0.31 था। यह बदलाव वित्तीय संरचना और उधारी के स्तर पर ध्यान देने की जरूरत बताता है। हालांकि, केवल इस अनुपात से कंपनी की वित्तीय स्थिति को संकटग्रस्त या अस्थिर घोषित नहीं किया जा सकता। इसके लिए ऋण पोर्टफोलियो, परिसंपत्ति गुणवत्ता, नकदी प्रवाह, देनदारियों की अवधि और पूंजी पर्याप्तता सहित विस्तृत आंकड़ों का अध्ययन आवश्यक है।
कंपनी से यह स्पष्ट किया जाना चाहिए कि बकाया ऋण पूंजी में इस वृद्धि का कितना हिस्सा कारोबार के विस्तार, ऋण वितरण, प्रतिभूतिकरण या अन्य वित्तीय गतिविधियों से जुड़ा है। साथ ही, बढ़ी हुई उधारी का भविष्य की फंडिंग लागत और जोखिम प्रबंधन पर क्या प्रभाव पड़ सकता है।
ग्राहक शिकायतों का नया आंकड़ा कहां है?
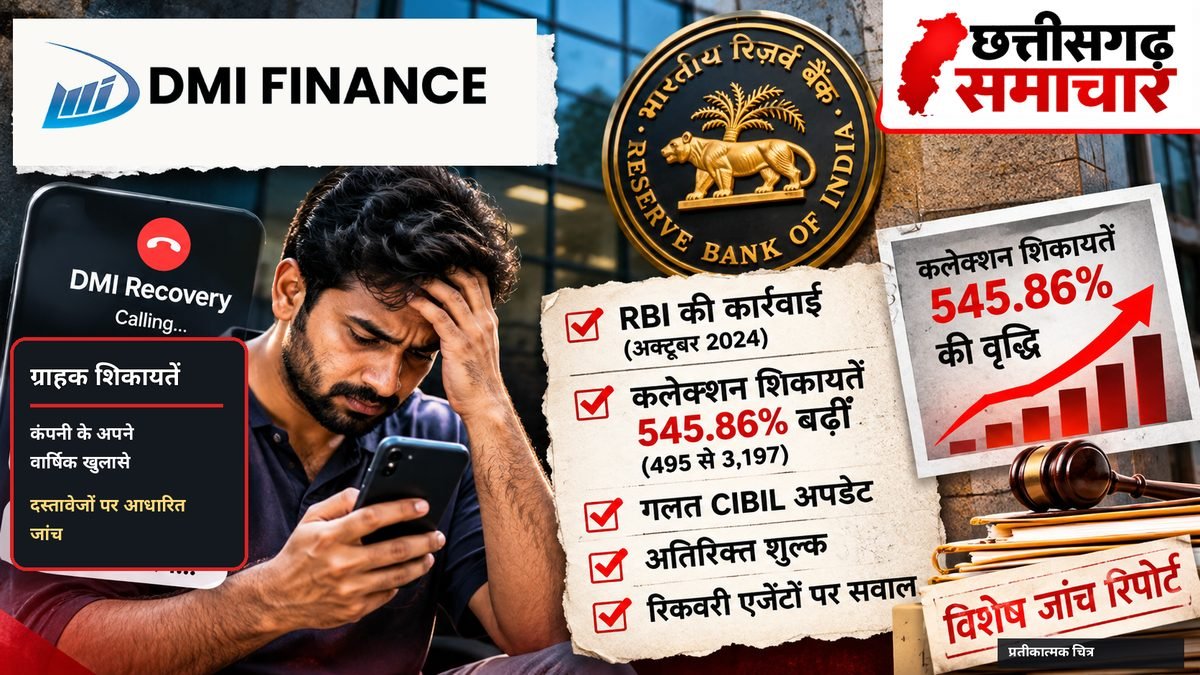
DMI Finance की FY2024-25 वार्षिक रिपोर्ट में 31 मार्च 2025 तक के ग्राहक शिकायत आंकड़े दिए गए थे। उस रिपोर्ट के अनुसार, कंपनी को उस वित्त वर्ष में कुल 6,620 शिकायतें मिली थीं। इनमें 3,197 कलेक्शन संबंधी, 1,198 गलत CIBIL अपडेट, 1,049 अतिरिक्त शुल्क और 857 भुगतान अपडेट नहीं होने से जुड़ी शिकायतें थीं। कलेक्शन संबंधी शिकायतों की संख्या FY2023-24 के 495 से बढ़कर 3,197 हुई थी। यह 545.86 प्रतिशत की ऐतिहासिक वृद्धि थी।
इन आंकड़ों को वर्तमान वित्त वर्ष की शिकायतों के रूप में पेश करना गलत होगा। ये केवल FY2024-25 के हैं और अब पुराने हो चुके हैं। DMI की वेबसाइट पर FY2025-26 की वार्षिक रिपोर्ट सूचीबद्ध दिखाई देती है, लेकिन इस जांच के दौरान उस रिपोर्ट के शिकायत प्रकटीकरण वाले पन्नों और नए वर्षवार आंकड़ों को स्वतंत्र रूप से प्राप्त कर सत्यापित नहीं किया जा सका। इसलिए FY2025-26 या FY2026-27 के लिए कोई नया शिकायत आंकड़ा इस रिपोर्ट में नहीं दिया जा रहा है।
यहां सार्वजनिक जवाबदेही का सवाल बना रहता है: क्या नवीनतम वार्षिक रिपोर्ट में शिकायतों की संख्या और उनकी श्रेणियों का तुलनात्मक विवरण उपलब्ध है? कितनी शिकायतें कलेक्शन एजेंटों से जुड़ी थीं, कितनी सही पाई गईं और कितने मामलों में ग्राहक को राहत मिली? कंपनी को इन सवालों का अद्यतन और स्पष्ट जवाब देना चाहिए।
RBI की 2024 की कार्रवाई: क्या हुआ था?
17 अक्टूबर 2024 को भारतीय रिजर्व बैंक ने DMI Finance सहित चार NBFC को 21 अक्टूबर 2024 से नए ऋण स्वीकृत करने और वितरित करने से रोकने का निर्देश दिया था। RBI ने कहा था कि निरीक्षण और अन्य पर्यवेक्षकीय आकलन में कंपनियों की मूल्य निर्धारण नीतियों, Weighted Average Lending Rate (WALR) और फंडिंग लागत के ऊपर लगाए जा रहे Interest Spread को लेकर चिंताएं मिली थीं। नियामक ने इन्हें अत्यधिक और लागू दिशानिर्देशों के अनुरूप नहीं पाया था।
RBI ने 8 जनवरी 2025 को DMI Finance पर लगाए गए प्रतिबंध को हटा दिया। केंद्रीय बैंक ने कहा कि कंपनी ने सुधारात्मक कदम उठाए और अनुपालन संबंधी प्रस्तुतियों के आधार पर उसकी प्रक्रियाओं और प्रणालियों में बदलाव से वह संतुष्ट हुआ। RBI ने विशेष रूप से ऋण मूल्य निर्धारण में निष्पक्षता और भविष्य में दिशानिर्देशों का पालन करने की प्रतिबद्धता का उल्लेख किया। इस प्रकार प्रतिबंध हटाया जा चुका है; इसे वर्तमान में लागू रोक के रूप में पेश नहीं किया जाना चाहिए।
रिकवरी एजेंटों पर RBI के नियम
RBI के 12 अगस्त 2022 के निर्देशों के अनुसार, विनियमित संस्था अपने रिकवरी एजेंटों और आउटसोर्स सेवा प्रदाताओं के काम के लिए जवाबदेह रहती है। वसूली के दौरान धमकी, उत्पीड़न, सार्वजनिक अपमान, परिवार या मित्रों की निजता में अनुचित हस्तक्षेप, अनुचित संदेश, गुमनाम या धमकी भरे कॉल और लगातार फोन करके परेशान करने जैसी गतिविधियां प्रतिबंधित हैं। वसूली के लिए सुबह 8 बजे से पहले और शाम 7 बजे के बाद कॉल करने पर भी रोक है।
इन नियमों के मद्देनजर DMI Finance को बताना चाहिए कि वह अपने रिकवरी एजेंटों और बाहरी एजेंसियों की निगरानी कैसे करती है। ग्राहकों की शिकायतों की जांच, एजेंटों के प्रशिक्षण, कॉल और संदेशों की निगरानी तथा उल्लंघन मिलने पर अनुबंध समाप्त करने या अन्य कार्रवाई की प्रक्रिया क्या है?
कंपनी की शिकायत निवारण व्यवस्था
DMI Finance अपनी वेबसाइट पर ग्राहक शिकायत दर्ज करने और उसे आगे बढ़ाने की प्रक्रिया प्रकाशित करती है। कंपनी के वर्तमान grievance redressal पेज के अनुसार, उपभोक्ता और रिटेल ऋण से जुड़े ग्राहक customercare@dmifinance.in पर शिकायत भेज सकते हैं या 08064-807-777 पर संपर्क कर सकते हैं। कंपनी कहती है कि ग्राहक को तत्काल स्वचालित पावती और तीन कार्यदिवस के भीतर टीम से जवाब मिलना चाहिए। असंतुष्ट ग्राहक grievance@dmifinance.in पर शिकायत आगे बढ़ा सकते हैं।
कंपनी की प्रकाशित प्रक्रिया और वास्तविक शिकायत निपटारे के अनुभव के बीच अंतर की जांच के लिए ग्राहकों के दस्तावेज, ईमेल, शिकायत संख्या और कंपनी के जवाब आवश्यक होंगे। केवल वेबसाइट पर प्रक्रिया प्रकाशित होना यह साबित नहीं करता कि हर शिकायत का समाधान प्रभावी ढंग से हुआ है।
DMI Finance से पूछे जाने वाले सवाल
- FY2025-26 वार्षिक रिपोर्ट में कुल कितनी ग्राहक शिकायतें दर्ज हुईं और उनकी प्रमुख श्रेणियां क्या थीं?
- FY2025-26 और H1 FY2026-27 में कलेक्शन संबंधी शिकायतों की संख्या कितनी रही?
- सितंबर 2026 तक बकाया ऋण पूंजी मार्च 2026 की तुलना में बढ़कर लगभग ₹6,269.97 करोड़ क्यों हुई?
- डेट-इक्विटी अनुपात 0.36 से बढ़कर 0.88 होने के प्रमुख कारण क्या हैं?
- कंपनी के रिकवरी एजेंटों और आउटसोर्स एजेंसियों के विरुद्ध कितनी शिकायतें मिलीं और कितने मामलों में कार्रवाई की गई?
- RBI की 2024 की कार्रवाई के बाद ऋण मूल्य निर्धारण और ग्राहक संरक्षण के लिए कौन-से स्थायी बदलाव किए गए?
निष्कर्ष: बढ़ते मुनाफे के साथ पारदर्शिता भी जरूरी
DMI Finance के नवीनतम उपलब्ध H1 FY2026-27 स्टैंडअलोन नतीजे मुनाफे में मजबूत सुधार दिखाते हैं। साथ ही, वित्तीय विवरण में बकाया ऋण पूंजी और डेट-इक्विटी अनुपात में वृद्धि भी दर्ज है। इन दोनों रुझानों को साथ रखकर समझना जरूरी है। बढ़ता लाभ अपने आप में किसी अनियमितता का संकेत नहीं है और बढ़ती उधारी भी अपने आप में संकट का प्रमाण नहीं है। लेकिन कंपनी के वित्तीय विस्तार के साथ ऋण जोखिम, ग्राहक सेवा और वसूली व्यवस्था की पारदर्शिता पर सवाल पूछना सार्वजनिक हित में है।
FY2024-25 में कलेक्शन संबंधी शिकायतों में दर्ज 545.86 प्रतिशत वृद्धि एक महत्वपूर्ण ऐतिहासिक संकेतक है, लेकिन इसे वर्तमान आंकड़ा नहीं कहा जा सकता। नवीनतम वार्षिक रिपोर्ट के शिकायत विवरण को सत्यापित कर सार्वजनिक करना और FY2026-27 के दौरान शिकायतों की स्थिति पर स्पष्ट जानकारी देना कंपनी की जवाबदेही के लिए महत्वपूर्ण होगा।
कंपनी का पक्ष: इस रिपोर्ट में DMI Finance के सार्वजनिक वित्तीय खुलासों, RBI के आदेशों और कंपनी की प्रकाशित शिकायत निवारण प्रक्रिया का उपयोग किया गया है। रिपोर्ट में उठाए गए सवालों पर DMI Finance की प्रत्यक्ष प्रतिक्रिया प्राप्त नहीं हुई है। कंपनी का जवाब मिलने पर उसे उचित स्थान दिया जाना चाहिए।
प्रमुख स्रोत: RBI का 8 जनवरी 2025 का आदेश; DMI के FY2025-26 ऑडिटेड वित्तीय परिणाम; FY2024-25 वार्षिक रिपोर्ट; DMI की शिकायत निवारण व्यवस्था; RBI के रिकवरी एजेंट संबंधी निर्देश.
